Coup de vent : vos volets roulants peuvent-ils vraiment s’arracher ?
Le vent peut frapper en force et tout renverser, y compris les volets roulants de nos maisons. Quand la rafale dépasse les 100 km/h et que le volet part en lambeaux, qui doit payer ? Déclarer, prouver, contester : tout se joue en quelques jours, entre assurance habitation, franchise tempête et subtilités juridiques.
À retenir
- Déclarez le sinistre rapidement avec relevé Météo‑France et photos datées pour ouvrir un dossier tempête
- Préparez attestations de voisins, factures et preuve d’entretien : la charge de la preuve incombe à l’assuré
- Anticipez franchises, vétusté et plafonds ; locataire entretient, bailleur répare les dégâts liés à la tempête
Goutte froide, vent violent : comment l’atmosphère met la pression sur nos maisons
La France doit régulièrement composer avec un épisode de vents violents issus d’une goutte froide en mer. Mais de quoi parle-t-on exactement ?
Une goutte froide, c’est une poche d’air très froid piégée en altitude qui s’isole de la circulation principale. En descendant aux alentours du pays, elle déclenche des contrastes thermiques : l’air chaud à la surface tente de s’élever, l’air froid d’en haut plonge. Ce face-à-face brusque provoque de fortes différences de pression.
Quand le contraste s’accentue, le vent s’accélère. Les modélisations météorologiques françaises prévoyaient ce type de scénario le 8 octobre 2026 avec des rafales atteignant 120 km/h. À cette vitesse, aucun volet roulant, même récent, n’est à l’abri : le tablier se détache, le coffre s’arrache, ou le moteur se bloque sous l’effort.
Les régions exposées ? En première ligne, la façade atlantique et le nord de la France, mais aussi Dijon, Versailles, Paris, Bordeaux et l’Île-de-France. Un tel vent bouleverse la vie : rues encombrées de débris, équipements arrachés, toitures envolées. Chez soi, c’est souvent le volet roulant, exposé plein vent, qui subit la casse la plus visible.
Pourquoi ces rafales deviennent-elles destructrices ?
Le vent ne souffle pas de manière uniforme. Ce sont les changements rapides d’intensité – les rafales – qui causent le plus de dégâts. En zone urbaine ou ouverte, le vent exploite la moindre faille : un volet mal fixé, une façade exposée, un store banne fatigué.
Pour comprendre la gravité d’un épisode, les météorologues s’appuient sur deux critères :
- L’intensité des rafales mesurées à la station météorologique la plus proche (le seuil de tempête reconnu débute souvent à 100 km/h, ici dépassé avec 120 km/h annoncés).
- La preuve que plusieurs bâtiments solides de la commune ou du voisinage ont subi des dégâts similaires, signe d’un épisode hors norme.
La science du vent ne se limite donc pas à la vitesse affichée : c’est la répétition, la soudaineté et la coïncidence de plusieurs bris qui dessinent le profil d’une tempête destructrice. Les assureurs et tribunaux en tiennent compte pour qualifier un sinistre de « tempête » dans leurs critères d’indemnisation.
Quelles preuves produire pour être indemnisé ?
Sur le terrain, la charge de la preuve pèse intégralement sur l’assuré. Pour que l’assurance ouvre le dossier, il ne suffit pas d’évoquer une tempête : il faut des éléments factuels et localisés, datés le jour même. Les tribunaux réclament des preuves solides :
- Un relevé météo de la station Météo-France la plus proche, spécifiant bien la vitesse et la date des rafales.
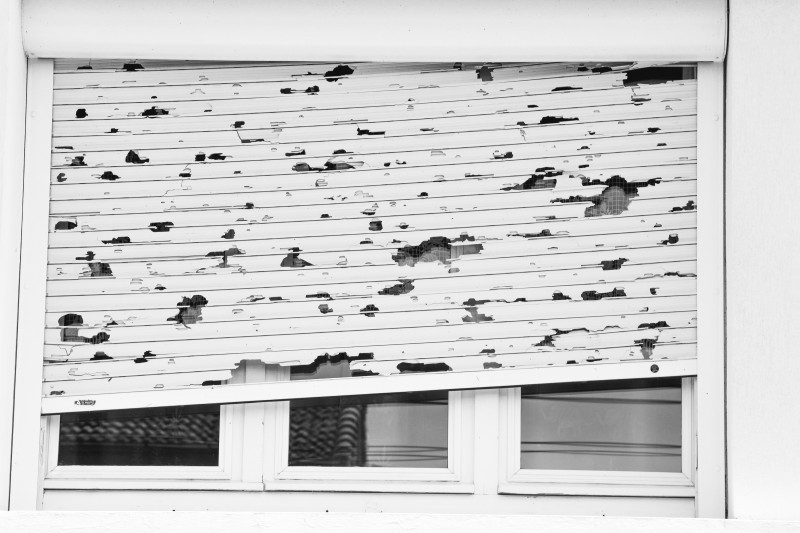
- Des photographies datées, idéalement prises le jour même, qui montrent non seulement le volet abîmé mais aussi, si possible, d’autres dégâts alentours.
- Des attestations de voisins confirmant les dommages liés au vent.
- La facture d’installation du volet, voire les derniers justificatifs d’entretien.
Lors de l’expertise, l’assuré accompagne l’expert, présente ses pièces et peut demander une contre-expertise indépendante en cas de désaccord.
Toute contestation doit être argumentée par écrit : on pointe la franchise, la vétusté appliquée, voire l’intensité du vent remise en cause. Si le dialogue échoue, on saisit le médiateur avant, si nécessaire, d’entamer une procédure judiciaire dans les deux ans suivant le sinistre.
Franchise, vétusté, exclusion : quelles retenues sur l’indemnisation ?
Le chèque reçu n’est jamais égal au montant du préjudice. Trois retenues majeures s’appliquent :
- La franchise tempête : dans certains contrats, elle peut être par exemple de 250 €, comme établi dans un arrêt de la cour d’appel de Paris du 28 mai 2025 (PACIFICA).
- Le plafond d’indemnisation : il est rarement atteint sauf dégâts exceptionnels, mais il existe dans certaines polices.
- La vétusté : l’expert peut appliquer un abattement selon l’âge du volet et son état. Si le volet était usé ou mal entretenu, l’assureur peut même refuser l’indemnisation (CA Dijon, 7 juillet 2026). À l’inverse, certains contrats mentionnent noir sur blanc « indemnisation sans application de vétusté ».
Attention : un défaut d’entretien caractérisé n’est pas synonyme de vétusté, mais peut aussi justifier une réduction sévère, voire une absence totale d’indemnité.
Locataire, propriétaire, qui répare et sous quelles conditions ?
La répartition des responsabilités suit un cadre rigoureux fixé par la loi du 6 juillet 1989 et le décret du 26 août 1987. En résumé :
- Le locataire gère l’entretien courant (graissage, remplacement de quelques lames cassées, cordes ou poulies endommagées).
- Les réparations dues à la tempête (tablier arraché, volet désolidarisé, moteur bloqué) ne sont jamais à la charge du locataire : dès qu’il s’agit d’un cas fortuit, c’est au bailleur d’intervenir, sauf preuve d’une faute du locataire.
- Le bailleur prend donc en charge la remise en état complète, y compris le remplacement des éléments majeurs du volet, et peut être condamné à des dommages-intérêts en cas de retard important (1 830 € accordés à un locataire pour six mois d’attente à Bordeaux).
Bons réflexes : déclarer le sinistre à l’assureur dans le délai mentionné au contrat, qui ne peut jamais être inférieur à cinq jours ouvrés, privilégier la lettre recommandée ou l’espace assuré en ligne, conserver les preuves d’envoi, sécuriser le logement et garder facture de dépenses urgentes si nécessaire. Le retard de déclaration n’entraîne pas d'exclusion si l’on prouve que la situation, difficile, l’expliquait (cas de force majeure, sinistre important).
FAQ - Questions fréquentes
L’assurance exige des preuves car la charge de la preuve pèse sur l’assuré : un simple récit ne suffit pas. L’article indique qu’il faut fournir un relevé météo local daté, des photographies prises le jour même, des attestations de voisins et éventuellement des factures d’installation ou d’entretien pour établir que des rafales exceptionnelles ont causé le dommage.
La loi et le décret précisent que l’entretien courant incombe au locataire (graissage, petites réparations), tandis que les réparations liées à la tempête (tablier arraché, moteur bloqué) sont à la charge du bailleur, sauf faute du locataire. Le bailleur peut être condamné à des dommages‑intérêts en cas de retard significatif dans les travaux.
Trois retenues majeures peuvent diminuer l’indemnisation : la franchise tempête prévue au contrat, un plafond d’indemnisation et l’application d’un abattement pour vétusté selon l’âge et l’entretien du volet. L’assureur peut même refuser l’indemnisation si l’expertise relève un défaut d’entretien caractérisé, tandis que certains contrats prévoient l’absence d’application de vétusté.
L’assuré accompagne l’expert, présente ses pièces et peut demander une contre‑expertise indépendante. Toute contestation doit être formulée par écrit en ciblant la franchise, la vétusté ou l’intensité du vent. Si le dialogue échoue, on saisit d’abord le médiateur compétent, puis, si nécessaire, on engage une procédure judiciaire dans les deux ans suivant le sinistre.
La cagnotte Météo
10€ supplémentaires à gagner chaque jour
en jeu aujourd'hui
Nos décryptages pour mieux comprendre


Lifestyle: Les derniers articles
Articles liés